Domain lebensmittelladen24.de kaufen?
Wir ziehen mit dem Projekt
lebensmittelladen24.de um.
Sind Sie am Kauf der Domain
lebensmittelladen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensmittelladen24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
LEDE Set Mit 6 Künstlichen Schaumstoffpfirsichen, Realistische Künstliche Früchte, Dekoration Für Zuhause, Lebensmittelgeschäft, Gemüseladen, Supermarkt, BüroWillkommen in unserem Shop! Diese künstlichen Pfirsiche eignen sich für die Dekoration von Gebäuden, Wohnräumen, als Fotorequisiten, für Modellbau, Hotel- und Restaurantdekorationen, Obstläden, Außendekorationen, Studiozeichnungen, Lehrmittel, Hotels, Einkaufszentren, Bars, Cafés usw. Die künstlichen Pfirsiche bestehen aus umweltfreundlichem Styropor. Sie sind farbenfroh, langlebig und bestechen durch realistische und natürliche Farben. Unsere verwendeten Farbstoffe sind sicherer und hochwertiger als andere. Sie eignen sich für Zuhause, Küche, Büro und den gewerblichen Gebrauch und können in Lebensmittelbetrieben, Obstläden, Bäckereien, als Lernmodelle für Kinder im Kindergarten, für Fotodekorationen usw. verwendet werden. Die Lieferung umfasst 6 künstliche Pfirsiche. Material: Styropor. Gewicht: 12 g / 9 g. Durchmesser: 8 cm, Höhe: 7,5 cm (runder Pfirsich); Durchmesser: 7,5 cm, Höhe: 8 cm (spitzer Pfirsich) (optional). Die Packung enthält 6 künstliche Pfirsiche.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chipolino Spielzeug Supermarkt 46-teilig Kasse Lebensmittel Becher Scanner Geld grünMit diesem Spielzeug Supermarkt kann Ihr Kind verkaufen oder selbst einkaufen. In den Regalböden und in der Vitrine ist reichlich Platz für jede Menge Ware. Zudem enthält es eine Registrierkasse mit Scanner und Kartenlesegeräte. Außerdem sind im Lieferum33,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
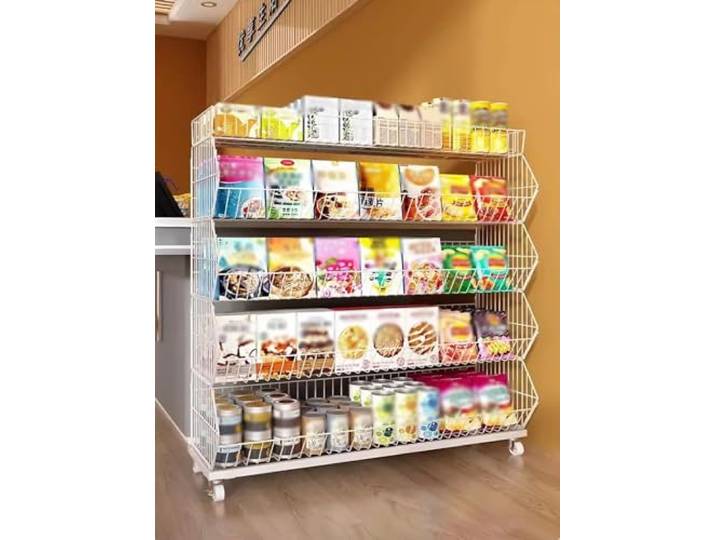
Snack-Regal im Supermarkt Groß Metalldraht Snack Display Korb Rack 5 Etagen, Büro / Vorratskammer / Supermarkt Lagerregal, Freistehend Lebensmittel-Organisationsständer Display Süßigkeiten / PralinenSnack-Regal im Supermarkt Groß Metalldraht Snack Display Korb Rack 5 Etagen, Büro / Vorratskammer / Supermarkt Lagerregal, Freistehend Lebensmittel-Organisationsständer Display Süßigkeiten / Pralinen. Supermarktregal mit großer Kapazität: Supermarkt-Obstregal mit seitlichen Sicherheitsschienen, abgeschrägter Öffnung auf niedriger Vorderseite und hoher Rückseite für einfachen Zugriff, geschichtete Lagerung mit großer Kapazität, kategorisiert und ordentlich, Sie können Ihre Artikel ordentlich aufbewahren. Präsentationsständer aus Kohlenstoffstahl: Unser Snack-Food-Regal besteht aus Stahlmaterialien, einlagige Belastung: 55 kg. Die rostfreie Oberfläche ist beschichtet. Für Stabilität und Haltbarkeit, nicht leicht zu verformen, stabil und nicht zitternd. Auf dem Boden stehendes, bewegliches Snackregal: Vier Universalräder helfen Ihnen, diesen rollenden Aufbewahrungskorb überall hin zu bewegen. 360° drehbar, flexible Bewegung, rutschfest und verschleißfest, keine Beschädigung des Bodens. Schnelle Installation: Die Installation von Supermarktregalen ist ein Kinderspiel, es sind keine Werkzeuge erforderlich, Sie können Süßigkeiten/Getränke/Chips/Snacks sofort ordentlich anordnen! Korbgestelle können sofort mit einem leichten Wischtuch gereinigt werden. Lagerregal für den Einzelhandel oder Gewerbe: Es kann in Supermärkten, Apotheken, Convenience-Stores, Schlafsälen, Wohnzimmern, Schlafzimmern, Küchen und anderen Orten zur Aufbewahrung von Obst, Gemüse, Büchern, Spielzeug, Produkten und Snacks verwendet werden. Farbe:Weiß264,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
LEDE Set Mit 6 Künstlichen Schaumstoffpfirsichen, Realistische Künstliche Früchte, Dekoration Für Zuhause, Lebensmittelgeschäft, Gemüseladen, Supermarkt, BüroWillkommen in unserem Shop! Diese künstlichen Pfirsiche eignen sich für die Dekoration von Gebäuden, Wohnräumen, als Fotorequisiten, für Modellbau, Hotel- und Restaurantdekorationen, Obstläden, Außendekorationen, Studiozeichnungen, Lehrmittel, Hotels, Einkaufszentren, Bars, Cafés usw. Die künstlichen Pfirsiche bestehen aus umweltfreundlichem Styropor. Sie sind farbenfroh, langlebig und bestechen durch realistische und natürliche Farben. Unsere verwendeten Farbstoffe sind sicherer und hochwertiger als andere. Sie eignen sich für Zuhause, Küche, Büro und den gewerblichen Gebrauch und können in Lebensmittelbetrieben, Obstläden, Bäckereien, als Lernmodelle für Kinder im Kindergarten, für Fotodekorationen usw. verwendet werden. Die Lieferung umfasst 6 künstliche Pfirsiche. Material: Styropor. Gewicht: 12 g / 9 g. Durchmesser: 8 cm, Höhe: 7,5 cm (runder Pfirsich); Durchmesser: 7,5 cm, Höhe: 8 cm (spitzer Pfirsich) (optional). Die Packung enthält 6 künstliche Pfirsiche.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chipolino Spielzeug Supermarkt 46-teilig Kasse Lebensmittel Becher Scanner Geld grünMit diesem Spielzeug Supermarkt kann Ihr Kind verkaufen oder selbst einkaufen. In den Regalböden und in der Vitrine ist reichlich Platz für jede Menge Ware. Zudem enthält es eine Registrierkasse mit Scanner und Kartenlesegeräte. Außerdem sind im Lieferum33,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Snack-Regal im Supermarkt Groß Metalldraht Snack Display Korb Rack 5 Etagen, Büro / Vorratskammer / Supermarkt Lagerregal, Freistehend Lebensmittel-Organisationsständer Display Süßigkeiten / PralinenSnack-Regal im Supermarkt Groß Metalldraht Snack Display Korb Rack 5 Etagen, Büro / Vorratskammer / Supermarkt Lagerregal, Freistehend Lebensmittel-Organisationsständer Display Süßigkeiten / Pralinen. Supermarktregal mit großer Kapazität: Supermarkt-Obstregal mit seitlichen Sicherheitsschienen, abgeschrägter Öffnung auf niedriger Vorderseite und hoher Rückseite für einfachen Zugriff, geschichtete Lagerung mit großer Kapazität, kategorisiert und ordentlich, Sie können Ihre Artikel ordentlich aufbewahren. Präsentationsständer aus Kohlenstoffstahl: Unser Snack-Food-Regal besteht aus Stahlmaterialien, einlagige Belastung: 55 kg. Die rostfreie Oberfläche ist beschichtet. Für Stabilität und Haltbarkeit, nicht leicht zu verformen, stabil und nicht zitternd. Auf dem Boden stehendes, bewegliches Snackregal: Vier Universalräder helfen Ihnen, diesen rollenden Aufbewahrungskorb überall hin zu bewegen. 360° drehbar, flexible Bewegung, rutschfest und verschleißfest, keine Beschädigung des Bodens. Schnelle Installation: Die Installation von Supermarktregalen ist ein Kinderspiel, es sind keine Werkzeuge erforderlich, Sie können Süßigkeiten/Getränke/Chips/Snacks sofort ordentlich anordnen! Korbgestelle können sofort mit einem leichten Wischtuch gereinigt werden. Lagerregal für den Einzelhandel oder Gewerbe: Es kann in Supermärkten, Apotheken, Convenience-Stores, Schlafsälen, Wohnzimmern, Schlafzimmern, Küchen und anderen Orten zur Aufbewahrung von Obst, Gemüse, Büchern, Spielzeug, Produkten und Snacks verwendet werden. Farbe:Weiß264,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kremer, Gabriele: Lebenspraktisches Lernen: Lebensmittel einkaufenViele alltägliche Handlungen müssen von Schülern mit geistiger Behinderung mühsam und kleinschrittig trainiert werden. Umso wichtiger ist es, dass sie das Einkaufen von Lebensmitteln ausführlich einüben und damit an Selbstständigkeit gewinnen. Der Band bietet eine Fülle an direkt einsetzbaren Materialien, um dieses Ziel zu erreichen. So üben Ihre Schüler das Einkaufen beim Bäcker, beim Metzger oder im Supermarkt oder sie stellen selbst Lebensmittel her und lernen, diese richtig zuzuordnen. Differenzierte Arbeitsblätter ermöglichen es Ihnen, den Unterricht individuell auf die unterschiedlichen Voraussetzungen der Schüler abzustimmen. , Viele alltägliche Handlungen müssen von Schülern mit geistiger Behinderung mühsam und kleinschrittig trainiert werden. Umso wichtiger ist es, dass sie das Einkaufen von Lebensmitteln ausführlich einüben und damit an Selbstständigkeit gewinnen. Der Band bietet eine Fülle an direkt einsetzbaren Materialien, um dieses Ziel zu erreichen. So üben Ihre Schüler das Einkaufen beim Bäcker, beim Metzger oder im Supermarkt oder sie stellen selbst Lebensmittel her und lernen, diese richtig zuzuordnen. Differenzierte Arbeitsblätter ermöglichen es Ihnen, den Unterricht individuell auf die unterschiedlichen Voraussetzungen der Schüler abzustimmen. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.